


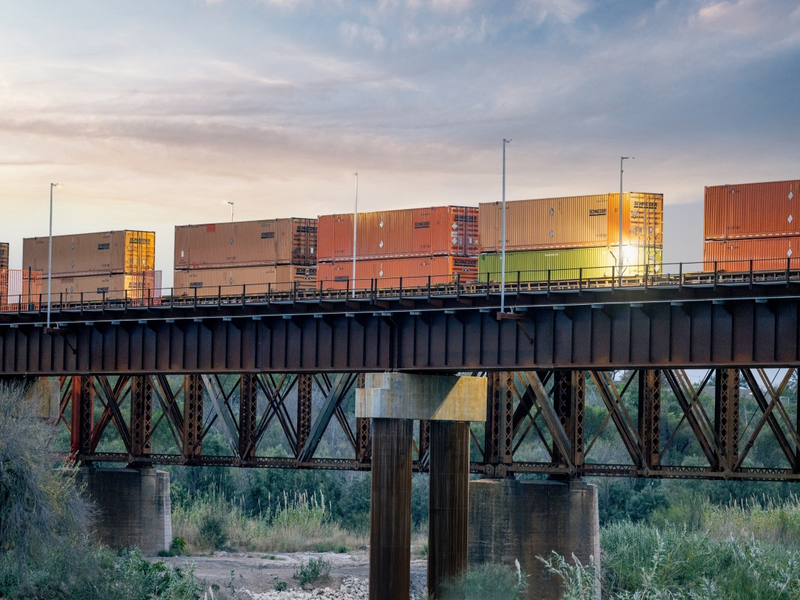
⭢ El gobierno propone aumentar de 1.25% a 3% el derecho sobre los ingresos de las concesiones maduras, mientras los operadores advierten que la medida podría restar recursos a una industria que reinvierte prácticamente todas sus utilidades.
El gobierno abrió un nuevo frente con los ferrocarriles concesionados al proponer un aumento de 140% en los derechos pagados como contraprestación a las concesiones, una medida que la Secretaría de Hacienda presenta como actualización debido al rezago, pero que la industria advierte podría limitar las inversiones necesarias para ampliar la capacidad de la red.
La iniciativa, incluida en el Paquete Económico 2027, elevaría de 1.25% a 3% la tasa aplicada sobre los ingresos brutos de las concesiones con 16 años o más de vigencia.
Además, se argumenta que dicho esquema conservaría una tasa preferencial de 0.5% durante los primeros 15 años de las nuevas concesiones.
El debate surge cuando el ferrocarril aumenta su participación en el transporte terrestre de mercancías, y México necesita mayor capacidad para atender el crecimiento del comercio con los EE.UU.
También aparece cuando la vigencia restante de los títulos podría comenzar a pesar en las decisiones de inversión: las principales concesiones regionales fueron otorgadas por 50 años durante la década de 1990, por lo que su vencimiento se concentrará hacia la década de 2040.
Quieren más contraprestación
La Secretaría de Hacienda y Crédito Público (SHCP) sostuvo en un comunicado para defender el Presupuesto 2027, de Claudia Sheinbaum, que el aumento busca actualizar un derecho que no había sido modificado desde la privatización ferroviaria y reconocer el valor actual del uso y explotación de activos propiedad de la nación.
La dependencia argumentó que la tasa de 3% seguiría siendo inferior a las contraprestaciones aplicables a concesiones portuarias y aeroportuarias, donde los pagos pueden alcanzar 9% de los ingresos brutos, pero donde evidentemente no existen las mismas condiciones.
Hacienda también rechazó que la modificación necesariamente genere un incremento significativo de las tarifas ferroviarias o del precio final de las mercancías.
Según la dependencia, el pago tendría una participación reducida dentro de los costos totales de los concesionarios y un peso limitado en el índice de precios al consumidor.
Pero además el gobierno advirtió que dará seguimiento a las tarifas y a los efectos logísticos para evitar impactos que considere injustificados sobre los usuarios.
La comparación, sin embargo, analiza el derecho de manera aislada y no necesariamente dentro de la estructura completa de costos, reinversión y riesgos de una industria intensiva en capital.
Ferrocarriles: inversión en el centro
La Asociación Mexicana de Ferrocarriles (AMF) respondió la mañana del viernes que el sector ha invertido más de 16,000 millones de dólares durante los últimos 28 años en vías, locomotoras, carros especializados, terminales y tecnología.
De acuerdo con la asociación, las inversiones de capital de los concesionarios equivalen aproximadamente al 100% de sus utilidades netas, reflejo de la reinversión permanente que exige la infraestructura ferroviaria.
Los operadores también enfrentan gastos de seguridad y protección de la carga equivalentes a cerca de 3% de sus ingresos, dado que en muchas regiones el propio gobierno no garantiza la seguridad de tránsito.
A ello se agrega un impacto estimado en casi 5% por la eliminación, desde 2019, de la posibilidad de acreditar el impuesto denominado IEPS (sobre productos y servicios), aplicado al diésel.
La industria ferroviaria agrupada en la AMF sostuvo que los ferrocarriles de carga concesionados mantienen uno de los precios más competitivos internacionalmente, con un promedio de tres centavos de dólar por tonelada-kilómetro, y que ya participa con 27% del mercado terrestre de mercancías.
El riesgo, desde la perspectiva de la industria, es que un aumento calculado sobre los ingresos brutos reduzca los recursos disponibles para reinversión, independientemente de la rentabilidad alcanzada por cada operador.
Concesiones en la ecuación
Aunque el vencimiento de los principales títulos todavía está en el rango de dos décadas de distancia, la discusión sobre la continuidad comenzará mucho antes a medida que la fuerza motriz, terminales, señalización y ampliaciones de vías requieran inversiones que se recuperan durante periodos prolongados.
El Ferrocarril del Noreste, actualmente operado por Canadian Pacific Kansas City (CPKC), cuenta con un título original de 50 años. Ese plazo y la posibilidad condicionada de una extensión muestran por qué las reglas aplicables durante la etapa restante pueden influir desde ahora en los planes de capital.
La controversia tampoco ocurre de manera aislada, sino en un contexto donde, por ejemplo, CPKC inició en 2026 un arbitraje internacional contra México relacionado con un crédito fiscal superior a 5,000 millones de pesos, mientras continúan las diferencias regulatorias sobre competencia, derechos de paso y utilización de infraestructura concesionada para nuevos servicios gubernamentales de pasajeros.
Estos expedientes no forman parte directa del aumento propuesto, pero contribuyen a un entorno en el que los concesionarios perciben una mayor intervención gubernamental sobre las condiciones económicas y operativas de la red originalmente pactadas.
El costo de la incertidumbre
México busca trasladar más mercancías de la carretera al ferrocarril, reducir emisiones y aprovechar el crecimiento del comercio norteamericano, pero alcanzar esos objetivos requerirá que los operadores privados continúen financiando capacidad, mantenimiento y tecnología.
Elevar la contraprestación puede incrementar la recaudación en el corto plazo, pero también debilitar los incentivos para comprometer capital si no se acompaña de gradualidad y certidumbre sobre las concesiones.
La discusión, por tanto, rebasa el salto de 1.25% a 3%. Lo que está en juego es la forma en que México equilibrará el aprovechamiento de sus activos públicos con la inversión privada que necesita para sostener el crecimiento ferroviario durante las próximas dos décadas.


